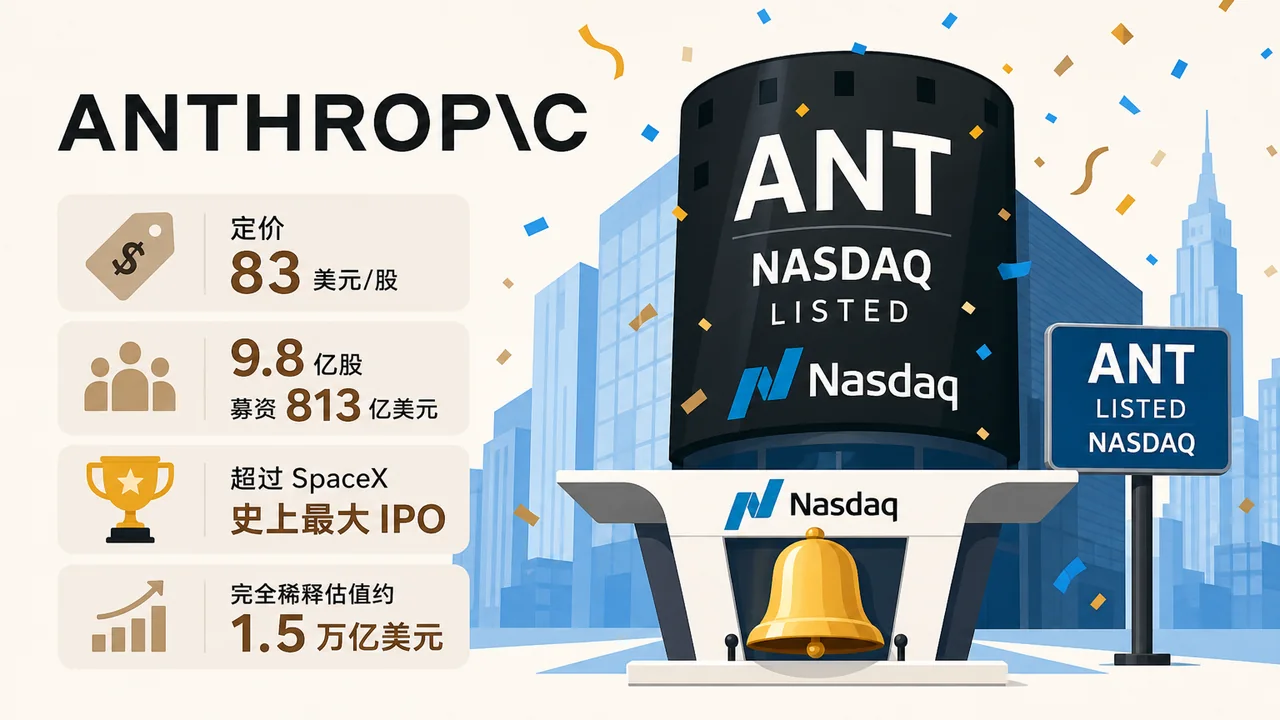
Anthropic 的上市终于落了锤。美国东部时间 11 月 18 日晚,公司宣布 IPO 定价每股 83 美元,高于此前 70 至 78 美元的发行区间;9.8 亿股 A 类普通股合计募资 813 亿美元,超过 SpaceX 今年 6 月的 750 亿美元,成为有史以来募资额最大的 IPO。按计划,Anthropic 将于美国时间 11 月 19 日(东京时间今晚)在纳斯达克全球精选市场挂牌,股票代码 ANT。
这是本篇的跟进:两天前我们写过上市前夜的定价悬念(定价或冲破 80 美元:Anthropic 上市前夜,亚马逊和谷歌合计持股 28.4%),以及更早的认购情况(认购近 7 倍、11 月 19 日挂牌:Anthropic IPO 进入倒计时)。当时还只是"或冲破 80 美元"的猜测,现在答案是 83 美元,而且发行规模比原计划更大。
定价 83 美元:区间之上,还扩了规模
这次定价有两个超出预期的地方。
第一,价格高于区间上限。Anthropic 在 11 月 10 日提交的修正招股书里给出的区间是每股 70 至 78 美元,最终定在 83 美元,比区间上限还高出约 6.4%。按彭博、路透和 CNBC 的说法,认购需求足够强,承销商才敢把价格定在区间之外。
第二,发行股数从 8.25 亿股扩大到 9.8 亿股,增幅约 19%。其中公司新发行约 9.56 亿股,7 位联合创始人出售约 2365 万股老股。813 亿美元里约 794 亿美元归公司,承销商还可以在 30 天内再买最多 1.47 亿股(绿鞋期权),如果全部行权,募资额还会再增加约 122 亿美元。发行预计 11 月 20 日交割。
83 美元对应的完全稀释估值约 1.5 万亿美元,放在全球上市公司里排第 12 位左右,大致与特斯拉相当。但它低于 9 月市场流传的约 2 万亿美元——10 月以来的 AI 股回调、债务成本上升和英伟达人事风波,让投资者在询价时压了价。CEO Dario Amodei 在 11 月 13 日与摩根大通 CEO Jamie Dimon 的公开对谈里说过,公司宁愿定得保守一点,"少承诺、多兑现"。
813 亿美元是什么概念
先看这张对比:
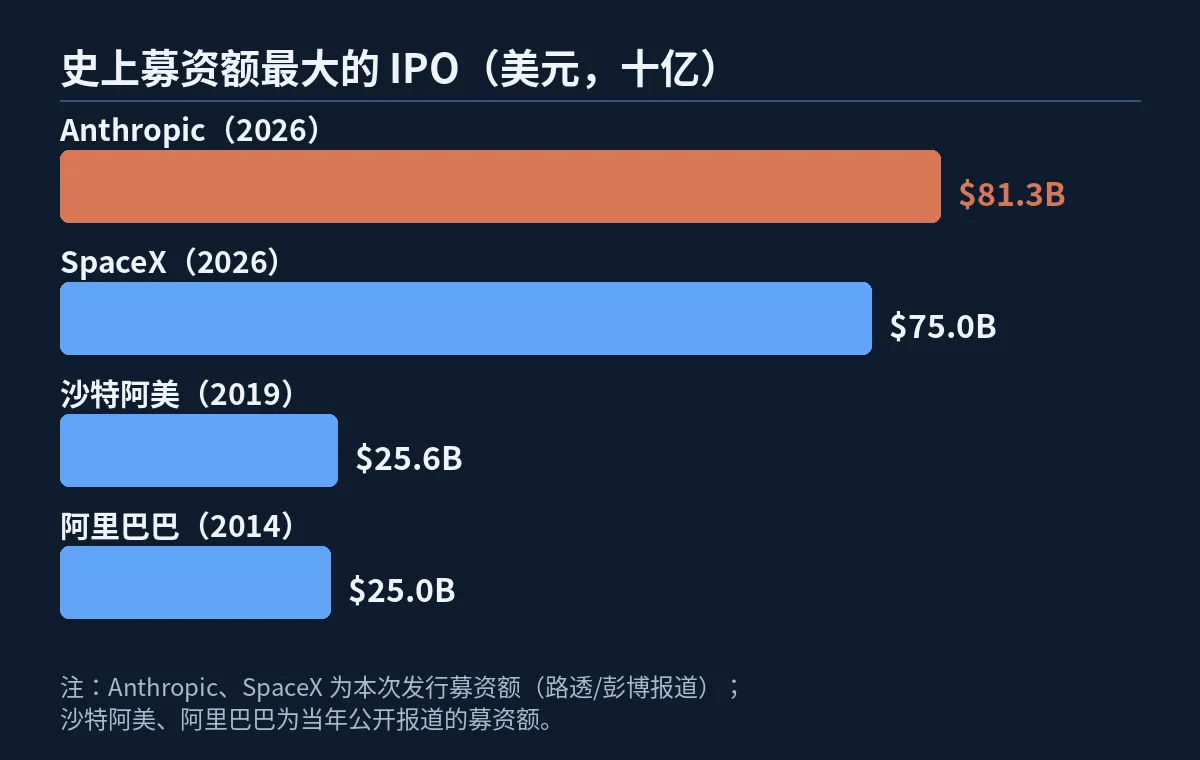
Anthropic 这一次就超过了 SpaceX 保持了不到半年的纪录。沙特阿美 2019 年的 256 亿美元和阿里巴巴 2014 年的 250 亿美元,放在今天的数字面前只剩三分之一左右。
不过"史上最大"要加一个限定:它指的是公开 IPO 本身的募资额。Anthropic 另外还有一笔约 260 亿美元的同步私募配售——7 家芯片与云计算合作伙伴按 83 美元的同价认购无投票权股份,不计入 813 亿美元。两笔钱性质不同:IPO 是公开募资,私募配售更像是产业链的一次"绑定",买方同时也是 Anthropic 算力的供应商和客户。
对工程师读者来说,更值得注意的是另一组数字:招股书披露的算力相关采购承诺与租赁安排合计约 9009 亿美元,其中约 707 亿美元在 2026 年 9 月 30 日之后 12 个月内到期。刚融到的 794 亿美元,相当一部分已经有了明确去向——付给芯片和云厂商。上市不是终点,是给算力账单找一个更大的付款账户。
财报里真正值得看的三个数字
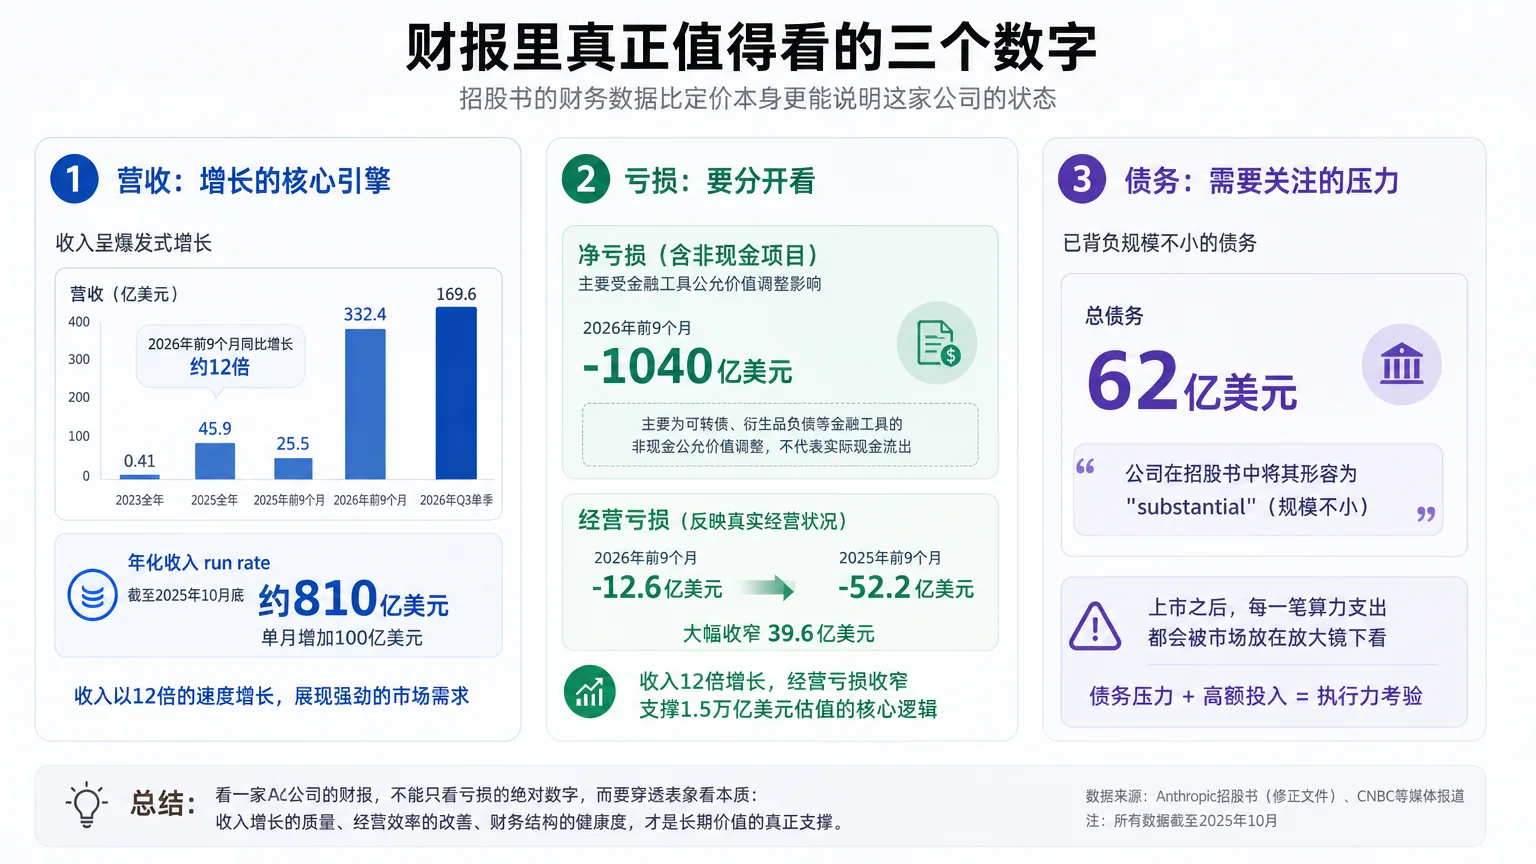 招股书的财务数据比定价本身更能说明这家公司的状态。
第一个数字是营收。2026 年前 9 个月,Anthropic 营收 332.4 亿美元,2025 年同期只有 25.5 亿美元,同比增长约 12 倍;其中第三季度单季 169.6 亿美元。2025 年全年营收 45.9 亿美元,2023 年全年只有 4100 万美元。CNBC 援引修正招股书的说法是,截至 10 月底,Anthropic 的年化收入 run rate 已达约 810 亿美元,单月增加 100 亿美元。
第二个数字是亏损,但要分开看。前 9 个月净亏损约 1040 亿美元,这个数字吓人,但主要是可转债、衍生品负债等金融工具的非现金公允价值调整,不代表经营现金流烧了这么多。真正反映经营状况的是经营亏损:前 9 个月 12.6 亿美元,比 2025 年同期的 52.2 亿美元大幅收窄。收入在以 12 倍的速度涨,经营亏损在收窄,这才是支撑 1.5 万亿美元估值的核心逻辑。
第三个数字是债务。Anthropic 已背负 62 亿美元债务,公司在招股书里自己用"substantial"(规模不小)来形容。上市之后,每一笔算力支出都会被市场放在放大镜下看。
今晚看什么:开盘价、首日涨幅和散户
Anthropic 的股票将于美国时间 11 月 19 日开始交易,CEO Dario Amodei 等人将敲响纳斯达克开市钟。IPO 首日没有 9:30 的常规开盘集合竞价,纳斯达克会用专门的 IPO Cross 拍卖决定第一笔成交价,首笔交易通常在开盘后一段时间才出现,价格可能高于也可能低于 83 美元。
市场已经给了几个可以对照的预期:Vanda Research 估计散户首日净买入可能比卖出多约 2.5 亿美元;本次发行中约 20% 的股份面向散户开放。有人猜测 83 美元的定价特意留了空间,让常见的首日约 20% 涨幅把股价推过 100 美元——这只是猜测,今晚开盘后才见分晓。
对 Anthropic 来说,首日涨幅本身并不重要。真正重要的是,1.5 万亿美元的估值给这家公司套上了公开市场的缰绳:每个季度都要交财报,每一次算力采购、每一次定价调整都会被拿出来算账。过去五年它可以关起门来谈长期主义;从今晚起,每一份财报都会被拿来和 810 亿美元的年化收入 run rate 对照。
小杜点评
Anthropic 上市这件事,对 AI 工程师来说有三层意思。
第一层是估值锚。第一家纯前沿模型公司上市,意味着大模型第一次有了公开市场每天给出的价格标签。以后再争论"大模型公司到底值多少钱",不用猜私募轮次的数字,直接看 ANT 的股价就行。OpenAI、xAI 这些还没上市的公司,估值都会被拿来和 ANT 对照。
第二层是商业模式的验证。332 亿美元的 9 个月营收、810 亿美元的年化 run rate,说明 Claude 的 API 和订阅收入已不是"讲故事"的阶段。但 9009 亿美元的算力承诺也说明,这个生意的现金流结构极其特殊:收入越高,算力账单越大。上市之后,Anthropic 最大的管理课题不是做模型,而是管算力采购的节奏。
第三层是给从业者的信号。一家 2021 年才成立的公司,五年走到 1.5 万亿美元,靠的是把"安全"和"企业级"做成产品差异化,而不是参数竞赛。对做 Agent、做企业级应用的工程师来说,这比股价本身更有参考价值:市场愿意为"可控、可审计、可部署"的模型付多少钱,ANT 的走势会每天给出答案。
今晚开盘后,数字会自己说话。这篇先写到这里,首日表现值得单独再跟一篇。
参考来源
- Al Jazeera:Anthropic raises $81.3bn in biggest IPO of all-time(2026-11-19,北京时间 09:20 发布)https://www.aljazeera.com/amp/economy/2026/11/19/anthropic-raises-81-3bn-in-biggest-ipo-of-all-time
- Reuters(经路透报道):Anthropic 定价 83 美元、募资 813 亿美元,史上最大 IPO
- Anthropic 官方公告:Anthropic prices initial public offering(2026-11-18)https://www.anthropic.com/news/anthropic-prices-initial-public-offering?ref=implicator.ai
- CNBC:年化收入 run rate 约 810 亿美元、散户首日净买入估计约 2.5 亿美元
- Bloomberg:定价高于 70–78 美元区间,完全稀释估值约 1.5 万亿美元
- 本站前文:定价或冲破 80 美元:Anthropic 上市前夜,亚马逊和谷歌合计持股 28.4%;认购近 7 倍、11 月 19 日挂牌:Anthropic IPO 进入倒计时